国家税务总局针对影视行业高收入人群的税收征管作出重大调整,引发社会广泛关注。据相关规定,明星片酬及个人劳务报酬的税率将从原先部分地区适用的6%核定征收方式,逐步转为按42%的劳务报酬所得税率依法查账征收。这一政策风向的转变,标志着影视行业“税收洼地”时代的终结,也意味着从经纪公司、明星工作室到影视节目制作方的全链条将面临更严格的税务合规考验。
长期以来,部分影视从业人员通过在税收优惠地区注册个人独资企业或工作室,利用核定征收政策将实际税负控制在较低水平。6%的税率与普通工薪阶层及企业经营者所承担的税负相比差距明显,不仅造成国家税收流失,也加剧了行业收入分配的不公。此次税务总局明确要求,对明星个人从事影视、广告、演出等劳务活动取得的报酬,严格按照劳务报酬所得项目计税,适用20%至40%的超额累进税率,最高边际税率达45%(结合综合所得计算,部分情形下实际税负接近42%),同时要求影视制作机构在支付片酬时履行代扣代缴义务,从源头堵塞征管漏洞。
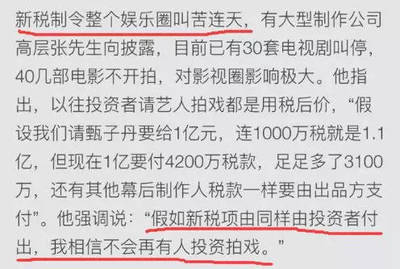
对于影视节目制作方而言,这一变化带来的影响是全方位的。演员片酬的合同签订与支付方式将被迫调整,以往“税后价”的谈判模式将难以为继,制作成本面临显性上升。尤其对于中小制作公司,主演片酬的税负转嫁可能直接挤压制作预算,倒逼行业重新审视演员成本结构。制作机构作为扣缴义务人,若未依法履行代扣代缴职责,将面临补缴税款、滞纳金乃至罚款的风险,这要求制片方在财务合规和合同管理上投入更多专业力量。
从行业生态来看,高税率是一把双刃剑。短期来看,部分依赖“流量明星”和高片酬模式的项目运转会受到冲击,立项和开机节奏可能放缓,行业进入新一轮调整期。但长期而言,税负公平化有助于挤出片酬泡沫,引导资本和创作资源回归内容本身。当明星片酬不再享有特殊税收优势,制作方会将更多资金投向剧本打磨、拍摄制作和后期特效等环节,推动影视作品从“明星驱动”向“品质驱动”转型。税务合规成本的提高将加速行业洗牌,缺乏正规财务管理能力的小散团队逐步出清,而有实力、重合规的影视企业将获得更健康的竞争环境。
值得注意的是,此次政策调整并非孤立事件,而是近年来文娱领域综合治理的延续。从“限薪令”到“查税风暴”,再到如今的税率并轨,监管层释放的信号清晰而坚定:影视行业不是法外之地,高收入不等于低税负。对于明星个人和经纪团队而言,依法纳税是基本底线,通过拆分合同、阴阳合同等方式规避个税的行为将面临法律严惩。对于制作机构来说,必须尽快建立与新政相适应的税务内控体系,在签约环节明确税负承担主体,在支付环节严格代扣代缴,在核算环节规范成本凭证,避免因税务瑕疵影响项目发行和公司信用。
明星税率从6%调整为42%,是税收公平原则在影视行业的具体落地,也是产业迈向成熟规范的必经阵痛。影视节目制作方需要理性看待短期成本波动,主动拥抱合规经营,在内容品质与成本效率之间寻找新的平衡点。只有当行业告别税收套利和天价片酬的路径依赖,中国影视产业才能真正走上高质量发展的轨道。